

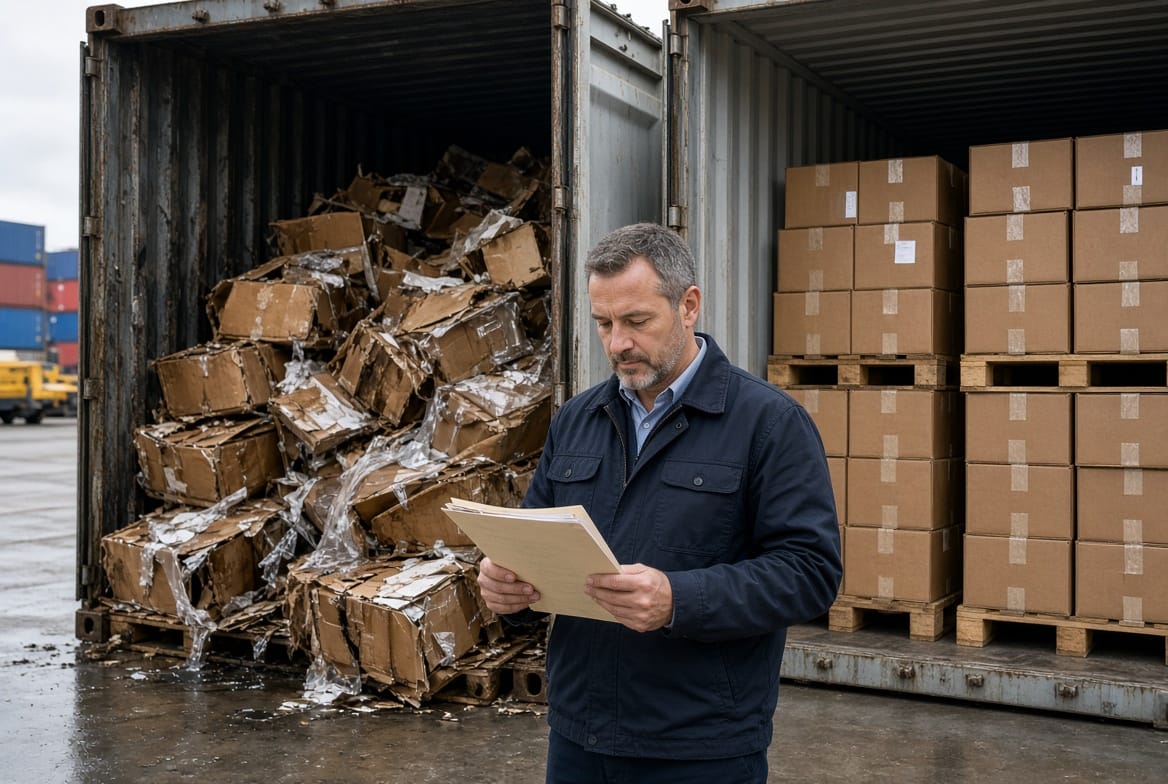
Un contenedor cae al mar. No es una imagen exagerada: se pierden miles de contenedores por año en tránsito, y a eso se suman los daños por mojadura, los golpes en la estiba, los robos en depósito y los incendios a bordo.
Cuando eso pasa, la pregunta que aparece es siempre la misma: ¿quién paga? Y la respuesta que la mayoría de los importadores tiene preparada, «compré CIF, así que está cubierto», suele ser incompleta cuando llega el momento de cobrar.
Este es un tema que nunca tratamos en el blog y que casi todos damos por resuelto sin estarlo.
El malentendido de origen: responsabilidad no es cobertura
Acá está el nudo de casi todos los problemas.
Los Incoterms definen dónde se transfiere el riesgo del vendedor al comprador. En FOB, el riesgo pasa a vos cuando la mercadería se carga en el buque. En CIF, el vendedor contrata el flete y un seguro, pero el riesgo también pasa a vos al momento del embarque. En EXW, sos responsable desde que la carga sale de la puerta de la fábrica.
Saber quién asume el riesgo no significa que exista una póliza pagando la pérdida. Son dos preguntas distintas y la segunda casi nunca se hace.
El caso de CIF es el más engañoso, porque parece que el problema está resuelto. La regla estándar obliga al vendedor a contratar apenas una cobertura mínima, equivalente a las cláusulas más restringidas del mercado, y por el valor de la factura más un 10%. Traducido: si tu producto se moja en tránsito y no hubo hundimiento ni encallamiento, es probable que esa póliza no responda. Y si responde, cubre el valor de factura, no lo que a vos te costó poner la mercadería en tu depósito ni lo que ibas a ganar vendiéndola.
Hay un detalle más que se descubre tarde: en una póliza contratada por el vendedor, el beneficiario y el interlocutor ante la aseguradora es el vendedor. Reclamar desde Latinoamérica sobre una póliza emitida en China, en chino, contratada por un tercero que ya cobró, es una experiencia que conviene no tener.
Si querés repasar cómo funciona cada Incoterm en detalle, están todos definidos en nuestro glosario de comercio exterior.
Los tres niveles de cobertura
El mercado internacional trabaja con tres juegos de cláusulas del Institute of London Underwriters, que se usan como estándar en casi todas las pólizas del mundo.
Las cláusulas C son las más restringidas. Cubren una lista cerrada de eventos mayores: incendio o explosión, hundimiento, varadura o encallamiento del buque, vuelco o descarrilamiento del transporte terrestre, colisión, echazón, y descarga en puerto de arribada forzosa. Si tu daño no está en esa lista, no hay cobertura.
Las cláusulas B agregan a lo anterior los eventos climáticos, la entrada de agua de mar, lago o río en la bodega o el contenedor, y la pérdida total de cualquier bulto caído durante la carga o descarga. Es una cobertura intermedia que resuelve el caso más frecuente en la práctica, que es la mojadura.
Las cláusulas A funcionan al revés que las otras dos. En lugar de listar qué está cubierto, cubren todo riesgo de pérdida o daño salvo lo que esté expresamente excluido. Es la cobertura amplia, la más cara de las tres, y la única que responde ante robo, manipulación deficiente, roturas y desapariciones sin causa identificada.
La diferencia de precio entre C y A suele ser mucho menor de lo que el importador imagina, y la diferencia en probabilidad de cobrar es enorme. Para mercadería de consumo en contenedor, la cobertura A es casi siempre la decisión correcta.
Lo que ninguna póliza te va a cubrir
Acá está la parte que sorprende, porque son exclusiones que aplican incluso en la cobertura más amplia.
El embalaje insuficiente o inadecuado. Si el perito determina que la mercadería no estaba correctamente embalada para un transporte internacional, la aseguradora rechaza el reclamo. Es la causa de rechazo más común y es enteramente prevenible en origen.
El vicio propio de la mercadería. El deterioro que ocurre por la naturaleza del producto, sin un evento externo. Oxidación normal, evaporación, fermentación, plagas preexistentes.
El defecto de fábrica. Si el producto llegó defectuoso porque se fabricó mal, eso no es un siniestro de transporte. Es un problema de calidad, y se resuelve con inspección de preembarque, no con póliza.
La demora. Ni la pérdida de mercado, ni el lucro cesante, ni los costos derivados de que la carga llegue tarde. Aunque la demora sea consecuencia directa de un evento cubierto.
El dolo del asegurado, y en la mayoría de las pólizas estándar, la guerra, la huelga, el terrorismo y los disturbios, que se contratan por separado como cláusulas adicionales. En el contexto actual de los corredores del Medio Oriente, esa distinción dejó de ser teórica.
La insolvencia del transportista. Si la naviera quiebra con tu carga a bordo, la póliza estándar no lo contempla.
Las tres primeras exclusiones tienen algo en común: se determinan en origen, antes de que el contenedor se selle. Un embalaje verificado y una inspección previa al embarque son, en los hechos, parte de tu estrategia de seguro.
Cómo se calcula la prima y sobre qué valor
La prima se calcula como un porcentaje del valor asegurado, y para mercadería general en contenedor suele ubicarse entre el 0,3% y el 0,6%. En una operación de 30.000 dólares, eso son entre 90 y 180 dólares.
El valor asegurado no es el precio de factura. La práctica estándar es asegurar por CIF más 10%: costo de la mercadería, más flete, más seguro, más un 10% que representa los gastos y la utilidad esperada. Asegurar solo por el valor de factura es un error frecuente que deja afuera el flete, los derechos ya pagados y todo lo que gastaste para poner esa carga en camino.
Sobre la prima influyen el tipo de mercadería, la ruta, la modalidad de transporte, el nivel de cobertura elegido y tu historial de siniestros. La electrónica y los productos frágiles pagan más que los materiales de construcción.
Frente al conjunto de la operación, el seguro es una de las partidas más baratas. Comparado con lo que representan el flete, los derechos y el despacho, tal como lo desglosamos en cuánto cuesta importar desde China, la prima es marginal.
Avería gruesa: la que nadie ve venir
Hay una figura del derecho marítimo que conviene conocer aunque no sea frecuente, porque cuando aparece es devastadora para quien no está asegurado.
Si el capitán toma una medida excepcional para salvar el buque y la carga, por ejemplo echar contenedores al mar o desviarse a un puerto de refugio, se declara avería gruesa. El costo de esa medida se reparte proporcionalmente entre todos los dueños de la carga a bordo, hayan sufrido daño o no.
Es decir: tu contenedor llega perfecto, y aun así te llega una liquidación por decenas de miles de dólares. Y hasta que no depositás una garantía, la naviera no libera tu mercadería.
Con una póliza vigente, la aseguradora emite la garantía y asume la contribución. Sin póliza, el importador paga de su bolsillo para poder retirar una carga que está intacta.
Qué documentación conservar para poder reclamar
Un reclamo se gana o se pierde con papeles, y la mayoría se pierde por omisiones cometidas en las primeras 72 horas después de la llegada.
Guardá el certificado de seguro o la póliza, la factura comercial, la lista de empaque, el conocimiento de embarque y el despacho de importación. Hasta ahí, lo que ya tenés.
Lo que hay que producir en el momento es lo que suele faltar. Fotografías del contenedor antes de abrirlo, con el precinto visible y legible. Fotografías del interior antes de descargar. El registro de la protesta o reserva ante el transportista, que en la mayoría de las jurisdicciones tiene un plazo perentorio de tres días desde la entrega. Y el aviso a la aseguradora, cuanto antes.
Y la regla más importante: no muevas ni repares nada antes de que el perito inspeccione. Descargar la mercadería dañada y acomodarla en el depósito, aunque parezca lo lógico, destruye la evidencia y le da a la aseguradora un motivo válido para rechazar.
Preguntas frecuentes sobre seguro de carga
- Si compré CIF, ¿ya tengo seguro?
Tenés un seguro, pero probablemente de cobertura mínima, por el valor de factura más 10%, contratado por tu proveedor y con él como interlocutor ante la aseguradora. Pedí siempre el certificado y revisá qué cláusulas incluye antes de asumir que estás cubierto.
- ¿Cuánto cuesta asegurar una importación?
Entre 0,2% y 0,6% del valor asegurado para mercadería general, según producto, ruta y nivel de cobertura. En una operación de 30.000 dólares son entre 60 y 180 dólares.
- ¿Qué diferencia hay entre cláusulas A, B y C?
Las C cubren una lista cerrada de eventos mayores. Las B agregan clima y entrada de agua. Las A cubren todo riesgo salvo lo expresamente excluido, e incluyen robo y manipulación deficiente. La diferencia de precio es menor que la diferencia de protección.
- ¿El seguro cubre que la mercadería llegue tarde?
No. La demora y sus consecuencias, incluido el lucro cesante y la pérdida de temporada, están excluidas de las pólizas estándar aunque el retraso venga de un evento cubierto.
- ¿Qué hago apenas detecto un daño?
Fotografiar el contenedor cerrado con el precinto visible, fotografiar el interior antes de descargar, dejar constancia de la reserva ante el transportista dentro del plazo legal, avisar a la aseguradora y no mover ni reparar nada hasta que actúe el perito.
El seguro es la partida más barata de una importación y la única que se juzga una sola vez, cuando algo salió mal. En Blue Melon Ltd. trabajamos sobre las causas que después determinan si un reclamo prospera: verificamos el embalaje antes del sellado, inspeccionamos la mercadería en preembarque y documentamos el estado de la carga en origen.
Si no estás seguro de qué cobertura tienen tus embarques, revisá con nosotros el certificado de tu último despacho. Suele haber sorpresas.
